Cần tiền đáo hạn ngân hàng, cầm sổ đỏ có phù hợp không?
Khi khoản vay ngân hàng sắp đến hạn, nhiều khách hàng rơi vào tình thế khá căng: cần tiền để tất toán khoản vay cũ, rút sổ đỏ, làm lại hồ sơ vay hoặc xoay dòng tiền trong thời gian ngắn. Lúc này, câu hỏi thường gặp là: cần tiền đáo hạn ngân hàng, cầm sổ đỏ có phù hợp không?
Câu trả lời là: có thể phù hợp trong một số trường hợp, nhưng cần kiểm tra kỹ hồ sơ, dư nợ, tình trạng sổ đỏ và khả năng trả nợ sau đáo hạn. Nếu dùng sổ đỏ để xử lý khoản vay đến hạn, khách hàng không nên chỉ nhìn vào tốc độ giải ngân, mà cần xem phương án đó có an toàn, đúng mục đích và vừa sức tài chính hay không.
Theo cách hiểu pháp lý, việc dùng tài sản để bảo đảm nghĩa vụ vay tiền thường liên quan đến hình thức thế chấp tài sản. Bộ luật Dân sự 2015 quy định thế chấp tài sản là việc một bên dùng tài sản thuộc sở hữu của mình để bảo đảm thực hiện nghĩa vụ và không giao tài sản cho bên nhận thế chấp. Với quyền sử dụng đất, hợp đồng thế chấp quyền sử dụng đất thường phải được công chứng hoặc chứng thực theo quy định.
Nói dễ hiểu, cầm sổ đỏ để đáo hạn ngân hàng có thể là chiếc cầu tạm qua một khúc nước gấp. Nhưng cầu tạm vẫn cần chắc ván, chắc dây, chắc người bước qua. Nếu dùng sai cách, khoản vay mới có thể biến thành gánh nặng mới.
Đáo hạn ngân hàng là gì?
Đáo hạn ngân hàng thường được hiểu là thời điểm khoản vay đến hạn trả nợ theo hợp đồng tín dụng. Khi đến hạn, khách hàng cần tất toán khoản vay hoặc xử lý lại hồ sơ theo thỏa thuận với ngân hàng. Trong thực tế, nhiều người cần một khoản tiền ngắn hạn để trả khoản vay cũ, rút giấy tờ tài sản bảo đảm, sau đó làm lại hồ sơ vay hoặc sắp xếp dòng tiền.
Với khách hàng đang thế chấp sổ đỏ tại ngân hàng, bản gốc sổ đỏ thường do ngân hàng giữ. Vì vậy, nếu muốn dùng sổ đỏ để cầm hoặc xử lý tài chính bên ngoài, cần kiểm tra rõ: dư nợ còn bao nhiêu, sắp đến hạn ngày nào, có phí tất toán trước hạn không, ngân hàng có đồng ý giải chấp/rút sổ không và sau khi tất toán có khả năng vay lại hay không.
Hải Phòng Luxury cũng lưu ý trên trang dịch vụ đáo hạn ngân hàng rằng khách hàng nên chuẩn bị thông tin khoản vay, giấy tờ cá nhân, thông tin dư nợ, thời hạn đến hạn và giấy tờ tài sản bảo đảm nếu có.
Khi nào cầm sổ đỏ để đáo hạn ngân hàng là phù hợp?
Cầm sổ đỏ để đáo hạn ngân hàng có thể phù hợp khi khách hàng có hồ sơ rõ ràng, mục đích vay ngắn hạn cụ thể và có khả năng xử lý lại khoản vay sau khi tất toán. Đây không nên là lựa chọn cảm tính, càng không nên là cách “vay chỗ này đắp chỗ kia” nếu không có kế hoạch trả nợ.
1. Khoản vay ngân hàng sắp đến hạn nhưng khách hàng chưa kịp xoay tiền
Đây là trường hợp phổ biến nhất. Khách hàng có tài sản bảo đảm là sổ đỏ, khoản vay ngân hàng sắp đến ngày tất toán nhưng dòng tiền chưa về kịp. Ví dụ tiền hàng chưa thu được, khách thanh toán chậm, hợp đồng kinh doanh chưa giải ngân hoặc nguồn tiền dự kiến bị trễ.
Nếu hồ sơ rõ ràng và có nguồn tiền hoàn trả trong thời gian ngắn, việc dùng sổ đỏ để xử lý đáo hạn có thể giúp khách hàng tránh bị quá hạn, giữ lịch sử tín dụng tốt hơn và có thời gian làm lại phương án vay.
2. Khách hàng muốn tất toán khoản vay cũ để rút sổ đỏ
Một số trường hợp khách hàng muốn trả hết khoản vay cũ tại ngân hàng để rút sổ đỏ ra, sau đó làm hồ sơ vay mới, chuyển ngân hàng khác hoặc xử lý tài chính theo phương án riêng. Nếu giá trị tài sản còn tốt, pháp lý rõ ràng và khách hàng có phương án trả nợ cụ thể, đây là trường hợp có thể xem xét.
Tuy nhiên, cần kiểm tra rất kỹ phí tất toán, thời gian giải chấp, thời gian ngân hàng trả lại hồ sơ tài sản và khả năng vay lại. Đừng để việc rút sổ trở thành một cánh cửa mở ra rồi lại kẹt ở ngưỡng.
3. Tài sản có giá trị tốt, dư nợ còn thấp
Nếu nhà đất có giá trị cao, dư nợ ngân hàng còn thấp, khách hàng có thể cần nguồn tiền ngắn hạn để xử lý khoản vay hiện tại. Trường hợp này cần thẩm định tài sản, kiểm tra pháp lý và xác định hạn mức phù hợp.
Dù vậy, giá trị tài sản không phải yếu tố duy nhất. Điều quan trọng hơn là người vay có khả năng thanh toán sau đáo hạn hay không. Một tài sản lớn vẫn có thể trở thành áp lực lớn nếu dòng tiền trả nợ yếu.
4. Hồ sơ không tranh chấp, người đứng tên đồng ý đầy đủ
Cầm sổ đỏ để đáo hạn chỉ nên thực hiện khi người đứng tên trên sổ đỏ, vợ/chồng hoặc các đồng sở hữu liên quan đồng ý đầy đủ. Nếu sổ đỏ đứng tên bố mẹ, hộ gia đình, nhiều người đồng sở hữu hoặc tài sản thừa kế chưa sang tên, hồ sơ sẽ cần kiểm tra kỹ hơn.
Theo Luật Đất đai 2024, người sử dụng đất thực hiện quyền thế chấp cần đáp ứng các điều kiện như có giấy chứng nhận, đất không có tranh chấp hoặc tranh chấp đã được giải quyết, quyền sử dụng đất không bị kê biên và vẫn trong thời hạn sử dụng.
Khi nào không nên cầm sổ đỏ để đáo hạn ngân hàng?
Không phải cứ cần tiền đáo hạn là nên cầm sổ đỏ. Có những trường hợp càng vay thêm càng dễ đẩy hồ sơ vào ngõ hẹp.
1. Không có nguồn trả nợ sau đáo hạn
Nếu khách hàng chỉ vay để trả khoản cũ, nhưng không có nguồn tiền rõ ràng sau đó, rủi ro sẽ rất cao. Đáo hạn ngân hàng chỉ nên là giải pháp ngắn hạn có tính toán, không nên là vòng xoay nợ kéo dài.
Trước khi quyết định, hãy tự hỏi: sau khi nhận tiền, nguồn nào sẽ trả lại? Bao lâu có thể tất toán? Nếu ngân hàng không duyệt lại khoản vay thì phương án dự phòng là gì?
2. Khoản vay đã quá hạn hoặc hồ sơ tín dụng xấu
Nếu khoản vay ngân hàng đã quá hạn lâu, lịch sử tín dụng bị ảnh hưởng hoặc ngân hàng không còn khả năng hỗ trợ hồ sơ mới, việc cầm sổ đỏ bên ngoài để xử lý có thể khó khăn hơn. Lúc này cần tư vấn kỹ, không nên nghe những lời hứa quá nhanh, quá dễ.
3. Sổ đỏ đang tranh chấp hoặc thiếu người ký
Nếu tài sản đang tranh chấp, thiếu chữ ký của vợ/chồng, thiếu đồng sở hữu hoặc chưa hoàn tất thừa kế, không nên vội làm hồ sơ đáo hạn bằng sổ đỏ. Với nhà đất, chỉ cần thiếu một chủ thể có quyền liên quan, hợp đồng có thể rơi vào vùng rủi ro.
4. Bên nhận hồ sơ yêu cầu ký giấy tờ không đúng bản chất
Khách hàng cần đặc biệt tránh các giấy tờ như hợp đồng mua bán giả cách, giấy chuyển nhượng, giấy ủy quyền toàn quyền hoặc văn bản không ghi rõ bản chất khoản vay. Với sổ đỏ, một chữ ký thiếu kiểm soát có thể nặng hơn cả khoản tiền đang cần.
Một địa chỉ cầm sổ đỏ uy tín cần làm rõ hợp đồng, chi phí, thời hạn, phương án thanh toán và điều kiện nhận lại giấy tờ. Hải Phòng Luxury cũng cảnh báo rằng nếu chọn sai nơi, khách hàng có thể gặp rủi ro về lãi suất mập mờ, phí phát sinh hoặc ký nhầm giấy tờ không đúng bản chất giao dịch.
Cần chuẩn bị giấy tờ gì khi cầm sổ đỏ để đáo hạn?
Để được tư vấn nhanh và chính xác, khách hàng nên chuẩn bị trước các giấy tờ sau:
CCCD hoặc CMND của người đứng tên sổ đỏ.
Sổ đỏ, sổ hồng hoặc ảnh chụp rõ giấy chứng nhận nếu bản gốc đang ở ngân hàng.
Hợp đồng tín dụng với ngân hàng hiện tại.
Thông tin dư nợ còn lại.
Lịch trả nợ, ngày đến hạn hoặc thông báo đến hạn từ ngân hàng.
Thông tin tài sản: địa chỉ, diện tích, hiện trạng, loại đất, nhà ở gắn liền với đất nếu có.
Giấy đăng ký kết hôn hoặc giấy xác nhận tình trạng hôn nhân nếu cần.
Giấy tờ đồng sở hữu, thừa kế hoặc ủy quyền nếu tài sản có nhiều người liên quan.
Thông tin số tiền cần đáo hạn và thời gian cần xử lý.
Nếu hồ sơ càng rõ, quá trình tư vấn càng nhanh. Trên website, Hải Phòng Luxury nêu dịch vụ đáo hạn ngân hàng tại Hải Phòng hỗ trợ kiểm tra hồ sơ, khoản vay, tài sản bảo đảm và bảo mật thông tin khách hàng.
Quy trình tư vấn đáo hạn ngân hàng tại Hải Phòng Luxury
Hải Phòng Luxury hỗ trợ tư vấn đáo hạn ngân hàng, cầm sổ đỏ và cầm nhà đất tại Hải Phòng theo hướng kiểm tra hồ sơ trước, trao đổi phương án rõ ràng rồi mới thực hiện. Website của đơn vị nêu các điểm nổi bật như tư vấn nhanh, minh bạch quy trình, bảo mật thông tin, hỗ trợ tận nơi và địa chỉ làm việc rõ ràng tại 194 Trung Hành, Hải An, Hải Phòng.
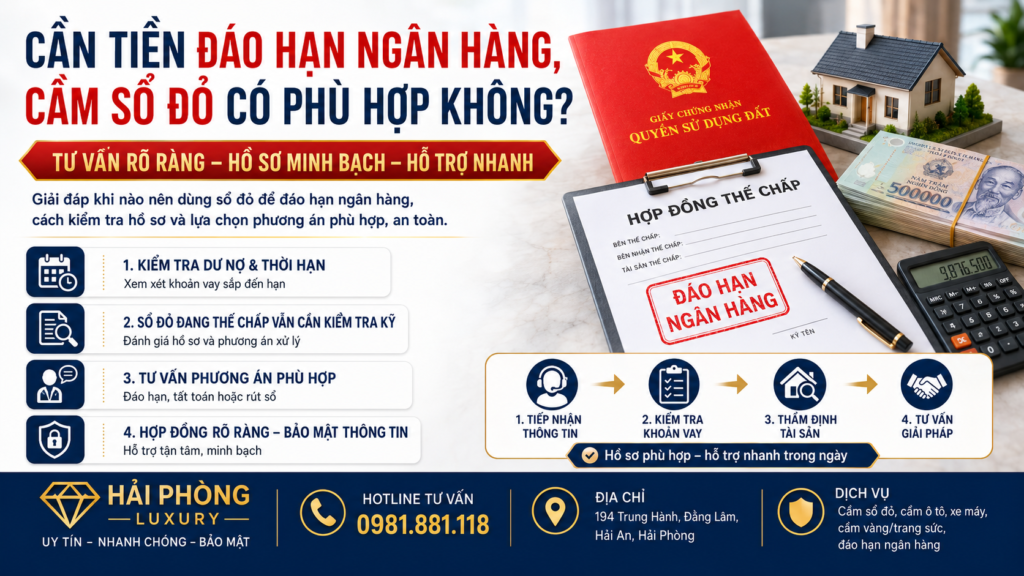
Bước 1: Tiếp nhận thông tin khoản vay
Khách hàng liên hệ hotline 0981.881.118, cung cấp thông tin khoản vay, thời hạn đến hạn, dư nợ và tài sản bảo đảm.
Bước 2: Kiểm tra hồ sơ và tình trạng sổ đỏ
Đơn vị tư vấn kiểm tra sổ đỏ đang ở đâu, tài sản có đang thế chấp ngân hàng không, người đứng tên là ai, hồ sơ có đủ điều kiện xem xét hay không.
Bước 3: Thẩm định tài sản và nhu cầu đáo hạn
Tài sản được xem xét theo vị trí, giá trị, pháp lý và khả năng xử lý. Số tiền hỗ trợ cần phù hợp với hồ sơ thực tế, không nên vượt quá khả năng trả nợ.
Bước 4: Tư vấn phương án phù hợp
Tùy từng hồ sơ, phương án có thể là hỗ trợ đáo hạn, tất toán khoản vay, rút sổ, làm lại hồ sơ hoặc tư vấn hướng xử lý khác. Hải Phòng Luxury cũng nêu rõ quyết định xét duyệt vay lại thuộc về ngân hàng, đơn vị hỗ trợ tư vấn và xử lý hồ sơ theo điều kiện thực tế, không cam kết thay cho ngân hàng.
Bước 5: Ký hợp đồng và giải ngân nếu hồ sơ phù hợp
Khi hai bên thống nhất, hợp đồng cần thể hiện rõ số tiền, thời hạn, chi phí, nghĩa vụ thanh toán và phương án xử lý khi đến hạn. Với hồ sơ phù hợp, Hải Phòng Luxury cho biết quy trình hỗ trợ có thể gồm tiếp nhận hồ sơ, thẩm định tài sản, thỏa thuận ký hợp đồng và giải ngân trong ngày.
Cầm sổ đỏ để đáo hạn có rủi ro không?
Có. Bất kỳ khoản vay nào dùng nhà đất làm tài sản bảo đảm đều cần cân nhắc kỹ. Rủi ro lớn nhất không nằm ở việc nhận tiền chậm hay nhanh, mà nằm ở khả năng trả nợ sau đó.
Khách hàng cần kiểm tra rõ:
Tổng số tiền cần đáo hạn.
Phí tất toán ngân hàng nếu có.
Chi phí dịch vụ và lãi suất.
Thời hạn vay tạm.
Nguồn tiền trả lại.
Khả năng ngân hàng duyệt lại khoản vay.
Phương án dự phòng nếu ngân hàng không duyệt.
Điều khoản hợp đồng và giấy tờ phải ký.
Nếu những điểm này chưa rõ, đừng vội nhận tiền. Trong giao dịch nhà đất, sự vội vàng thường là cánh cửa mở vào một căn phòng thiếu ánh sáng.
Cầm sổ đỏ để đáo hạn ngân hàng có phù hợp với ai?
Phương án này có thể phù hợp với khách hàng đang có khoản vay sắp đến hạn, có tài sản nhà đất rõ pháp lý, có nguồn thu dự kiến trong thời gian ngắn và cần xử lý hồ sơ nhanh để tránh quá hạn.
Phương án này cũng có thể phù hợp với chủ kinh doanh cần xoay vốn tạm thời, khách hàng cần tất toán khoản vay cũ để làm hồ sơ mới hoặc người muốn rút sổ đỏ để chuyển sang phương án tài chính khác.
Tuy nhiên, không phù hợp với người không có nguồn trả nợ, đang mất khả năng thanh toán, tài sản có tranh chấp, hồ sơ thiếu người ký hoặc chỉ vay thêm để kéo dài khoản nợ không có điểm dừng.
Câu hỏi thường gặp
Cần tiền đáo hạn ngân hàng, cầm sổ đỏ có nên không?
Có thể nên nếu hồ sơ rõ ràng, khoản vay sắp đến hạn, khách hàng có nguồn trả nợ và phương án xử lý sau đáo hạn. Không nên nếu chỉ vay để đảo nợ mà không có khả năng thanh toán.
Sổ đỏ đang ở ngân hàng có cầm được không?
Có thể được tư vấn phương án tùy hồ sơ, nhưng không thể xử lý như sổ đỏ đang rảnh. Cần kiểm tra dư nợ, tình trạng thế chấp, thời hạn đến hạn, khả năng tất toán và rút sổ.
Có thể dùng bản photo sổ đỏ để làm hồ sơ đáo hạn không?
Bản photo hoặc ảnh chụp có thể dùng để tư vấn sơ bộ. Tuy nhiên, để xử lý giao dịch liên quan đến nhà đất, cần kiểm tra hồ sơ gốc, thông tin ngân hàng và giấy tờ pháp lý liên quan.
Đáo hạn ngân hàng có chắc được vay lại không?
Không. Quyết định xét duyệt khoản vay thuộc về ngân hàng. Đơn vị tư vấn chỉ có thể hỗ trợ kiểm tra hồ sơ và đề xuất phương án theo điều kiện thực tế.
Cầm sổ đỏ để đáo hạn mất bao lâu?
Tùy hồ sơ. Nếu giấy tờ rõ ràng, tài sản đủ điều kiện và hai bên thống nhất phương án, hồ sơ có thể được xử lý nhanh. Nếu tài sản đang tranh chấp, thiếu giấy tờ hoặc dư nợ phức tạp, thời gian sẽ lâu hơn.
Kết luận
Vậy cần tiền đáo hạn ngân hàng, cầm sổ đỏ có phù hợp không? Câu trả lời là: phù hợp khi khách hàng có hồ sơ rõ ràng, tài sản đủ điều kiện, nguồn trả nợ cụ thể và cần xử lý khoản vay ngắn hạn đúng thời điểm. Ngược lại, nếu không có kế hoạch trả nợ hoặc hồ sơ pháp lý chưa rõ, khách hàng nên cân nhắc kỹ trước khi ký bất kỳ giấy tờ nào.
Nếu bạn đang cần tư vấn đáo hạn ngân hàng, cầm sổ đỏ hoặc cầm nhà đất tại Hải Phòng, hãy ưu tiên một quy trình minh bạch: kiểm tra hồ sơ, làm rõ chi phí, ký hợp đồng rõ ràng và bảo mật thông tin.
Hải Phòng Luxury
Hotline: 0981.881.118
Địa chỉ: 194 Trung Hành, Hải An, Hải Phòng
Email: haiphongluxury@gmail.com
Dịch vụ: Cầm sổ đỏ, cầm nhà đất, cầm ô tô, xe máy, vàng/trang sức, đáo hạn ngân hàng tại Hải Phòng.