Sổ đỏ đứng tên bố mẹ có cầm được không?
Khi cần tiền gấp để xoay vốn kinh doanh, trả nợ, đáo hạn hoặc giải quyết việc gia đình, nhiều người nghĩ đến việc dùng sổ đỏ của bố mẹ để cầm cố, vay tiền. Câu hỏi thường gặp là: sổ đỏ đứng tên bố mẹ có cầm được không?
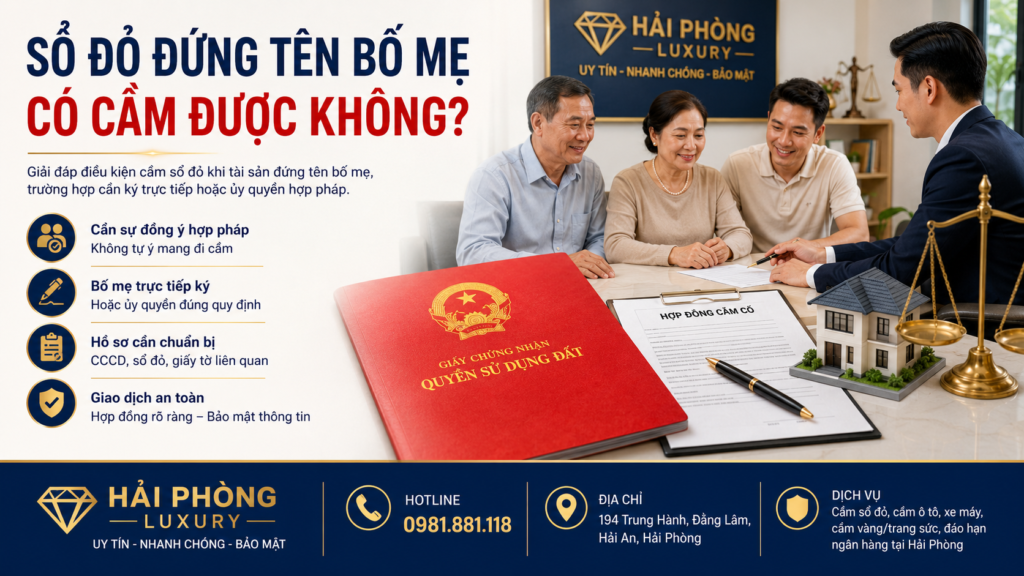
Câu trả lời là: có thể được, nhưng người con không thể tự ý mang sổ đỏ đứng tên bố mẹ đi cầm nếu không có sự đồng ý hợp pháp của bố mẹ hoặc người có quyền đối với tài sản. Về bản chất pháp lý, khi dùng quyền sử dụng đất để bảo đảm khoản vay, giao dịch thường được xem là thế chấp quyền sử dụng đất. Theo Bộ luật Dân sự 2015, thế chấp tài sản là việc một bên dùng tài sản thuộc sở hữu của mình để bảo đảm thực hiện nghĩa vụ. Vì vậy, người không phải chủ sở hữu hoặc không được ủy quyền hợp pháp sẽ không có quyền tự mình quyết định giao dịch này.
Nói dễ hiểu hơn, cuốn sổ đỏ không chỉ là một tập giấy màu đỏ. Nó là cánh cửa pháp lý dẫn tới quyền sử dụng đất, nhà ở và tài sản gắn liền với đất. Muốn dùng cánh cửa ấy để bảo đảm khoản vay, người có chìa khóa hợp pháp phải trực tiếp đồng ý.
Vì sao không thể tự cầm sổ đỏ đứng tên bố mẹ?
Sổ đỏ đứng tên bố mẹ nghĩa là quyền sử dụng đất, quyền sở hữu nhà ở hoặc tài sản gắn liền với đất đang thuộc về bố mẹ, hoặc ít nhất được ghi nhận theo tên bố mẹ trên giấy chứng nhận. Người con dù là con ruột, đang sống cùng nhà, đang giữ sổ đỏ hoặc có nhu cầu vay tiền cũng không mặc nhiên có quyền dùng tài sản đó để vay.
Nếu người con tự ý cầm sổ đỏ mà không có chữ ký, sự đồng ý hoặc giấy ủy quyền hợp pháp của bố mẹ, giao dịch có thể phát sinh rủi ro lớn. Bên nhận hồ sơ cũng khó có cơ sở pháp lý để xử lý tài sản nếu xảy ra quá hạn, tranh chấp hoặc bố mẹ không thừa nhận giao dịch.
Trong các giao dịch liên quan đến quyền sử dụng đất, Luật Đất đai 2024 quy định hợp đồng thế chấp quyền sử dụng đất, quyền sử dụng đất và tài sản gắn liền với đất phải được công chứng hoặc chứng thực theo quy định. Vì vậy, hồ sơ nhà đất càng cần đúng người, đúng giấy tờ, đúng thẩm quyền.
Trường hợp nào sổ đỏ đứng tên bố mẹ có thể cầm được?
Sổ đỏ đứng tên bố mẹ có thể được xem xét hỗ trợ khi thuộc một trong các trường hợp sau:
Trường hợp 1: Bố mẹ trực tiếp tham gia giao dịch
Đây là trường hợp rõ ràng và an toàn nhất. Bố mẹ là người đứng tên trên sổ đỏ, đồng ý dùng tài sản để bảo đảm khoản vay, trực tiếp ký hồ sơ, hợp đồng và các giấy tờ liên quan. Khi đó, đơn vị tư vấn có thể kiểm tra hồ sơ, thẩm định tài sản và hướng dẫn các bước tiếp theo.
Trường hợp 2: Bố mẹ ủy quyền hợp pháp cho con
Nếu bố mẹ không thể trực tiếp đi làm hồ sơ, có thể xem xét hình thức ủy quyền. Tuy nhiên, giấy ủy quyền cần có nội dung rõ ràng, đúng phạm vi, đúng người được ủy quyền và phù hợp với quy định pháp luật. Với tài sản nhà đất, nội dung ủy quyền cần được xem xét rất kỹ, vì chỉ một dòng chữ mơ hồ cũng có thể khiến hồ sơ mắc kẹt như thuyền vướng bùn.
Trường hợp 3: Sổ đỏ là tài sản chung của bố mẹ
Nếu sổ đỏ đứng tên một người nhưng là tài sản chung vợ chồng, thường cần xem xét sự đồng ý của cả hai. Ví dụ sổ đứng tên bố, nhưng được hình thành trong thời kỳ hôn nhân, việc dùng tài sản để bảo đảm khoản vay có thể cần sự đồng thuận của mẹ và ngược lại.
Trường hợp 4: Sổ đỏ đứng tên hộ gia đình
Nếu giấy chứng nhận ghi hộ gia đình, hồ sơ sẽ phức tạp hơn. Khi đó cần xác định những ai có quyền sử dụng đất trong hộ tại thời điểm được cấp giấy chứng nhận. Việc cầm hoặc thế chấp có thể cần sự đồng ý của các thành viên có quyền liên quan, không chỉ riêng bố hoặc mẹ.
Trường hợp 5: Bố mẹ đã mất, con muốn dùng sổ đỏ để vay
Nếu bố mẹ đã mất mà sổ đỏ chưa sang tên cho người thừa kế, người con không nên tự ý dùng sổ để vay. Trường hợp này thường cần thực hiện thủ tục khai nhận di sản, phân chia thừa kế, sang tên hoặc hoàn thiện hồ sơ pháp lý trước. Khi tài sản chưa rõ chủ thể có quyền định đoạt, việc cầm sổ rất dễ phát sinh tranh chấp.
Cầm sổ đỏ đứng tên bố mẹ cần những giấy tờ gì?
Tùy từng hồ sơ cụ thể, khách hàng nên chuẩn bị trước các giấy tờ cơ bản sau để việc tư vấn diễn ra nhanh hơn:
CCCD hoặc CMND của bố mẹ, người đứng tên trên sổ đỏ.
CCCD hoặc CMND của người con nếu người con là người liên hệ hoặc được ủy quyền.
Sổ đỏ, sổ hồng hoặc giấy chứng nhận quyền sử dụng đất.
Giấy đăng ký kết hôn của bố mẹ nếu tài sản liên quan đến vợ chồng.
Giấy xác nhận tình trạng hôn nhân nếu cần.
Giấy ủy quyền hợp pháp nếu bố mẹ ủy quyền cho con làm việc.
Giấy tờ chứng minh quan hệ gia đình trong một số trường hợp cần đối chiếu.
Thông tin khoản vay mong muốn, thời hạn vay và phương án thanh toán.
Nếu tài sản có nhiều người liên quan, đang tranh chấp, đang thế chấp ngân hàng hoặc thuộc diện thừa kế chưa phân chia, khách hàng nên trao đổi rõ ngay từ đầu để được tư vấn phương án phù hợp.
Sổ đỏ không chính chủ có cầm được không?
Sổ đỏ không chính chủ, tức là người đi vay không phải người đứng tên trên sổ, vẫn có thể được xem xét trong một số trường hợp, nhưng phải có sự đồng ý hợp pháp của chủ sở hữu hoặc người có quyền sử dụng đất. Nếu không có sự đồng ý đó, hồ sơ thường không đủ điều kiện an toàn để xử lý.
Nhiều người nghĩ rằng chỉ cần đang giữ sổ đỏ là có thể mang đi cầm. Đây là hiểu nhầm rất nguy hiểm. Việc giữ giấy chứng nhận không đồng nghĩa với quyền định đoạt tài sản. Một cuốn sổ nằm trong tay không làm thay đổi tên người có quyền trên giấy tờ pháp lý.
Có cần công chứng khi cầm sổ đỏ đứng tên bố mẹ không?
Nếu giao dịch có bản chất là thế chấp quyền sử dụng đất hoặc nhà đất, hợp đồng thường cần được công chứng hoặc chứng thực. Luật Đất đai 2024 quy định hợp đồng thế chấp quyền sử dụng đất, quyền sử dụng đất và tài sản gắn liền với đất thuộc nhóm giao dịch phải công chứng hoặc chứng thực, trừ trường hợp pháp luật có quy định khác.
Vì vậy, khi dùng sổ đỏ đứng tên bố mẹ để bảo đảm khoản vay, khách hàng nên ưu tiên quy trình rõ ràng: kiểm tra hồ sơ, xác định đúng người có quyền ký, thống nhất điều khoản, lập hợp đồng minh bạch và thực hiện công chứng hoặc chứng thực khi cần.
Những rủi ro khi tự ý cầm sổ đỏ của bố mẹ
Tự ý cầm sổ đỏ đứng tên bố mẹ có thể kéo theo nhiều rủi ro. Trước hết là rủi ro tranh chấp trong gia đình. Nếu bố mẹ không đồng ý hoặc không biết về giao dịch, khoản vay có thể trở thành mâu thuẫn lớn, nhất là khi đến hạn thanh toán.
Tiếp theo là rủi ro hợp đồng không được công nhận đầy đủ do người ký không có quyền đối với tài sản. Bên nhận hồ sơ cũng khó xử lý khi khoản vay quá hạn, vì tài sản bảo đảm không được xác lập đúng chủ thể.
Ngoài ra, khách hàng cần tránh các hình thức thiếu minh bạch như ký giấy mua bán giả cách, giấy chuyển nhượng không đúng bản chất, giấy ủy quyền quá rộng hoặc hợp đồng không ghi rõ chi phí. Với nhà đất, một bước vội có thể để lại vệt dài về sau.
Cầm sổ đỏ đứng tên bố mẹ tại Hải Phòng nên làm thế nào cho an toàn?
Nếu bạn đang ở Hải Phòng và muốn dùng sổ đỏ đứng tên bố mẹ để xoay vốn, cách an toàn nhất là trao đổi trước với bố mẹ và chuẩn bị giấy tờ đầy đủ. Sau đó, liên hệ đơn vị tư vấn để kiểm tra hồ sơ trước khi quyết định.
Hải Phòng Luxury hỗ trợ tư vấn cầm sổ đỏ, nhà đất tại Hải Phòng với quy trình minh bạch, bảo mật thông tin, hợp đồng rõ ràng và xử lý nhanh theo từng trường hợp. Website của đơn vị cũng nêu rõ các bước hỗ trợ gồm tiếp nhận hồ sơ, thẩm định tài sản, thỏa thuận ký hợp đồng và giải ngân trong ngày nếu hồ sơ phù hợp.
Một quy trình an toàn nên có đủ các bước:
Tiếp nhận thông tin tài sản và nhu cầu vay.
Kiểm tra người đứng tên trên sổ đỏ.
Xác định tài sản riêng, tài sản chung vợ chồng hoặc tài sản hộ gia đình.
Kiểm tra có cần bố mẹ trực tiếp ký hay có thể ủy quyền hợp pháp.
Thẩm định tài sản và thống nhất hạn mức phù hợp.
Lập hợp đồng rõ ràng, minh bạch chi phí.
Giải ngân sau khi hồ sơ đáp ứng điều kiện.
Khi nào không nên cầm sổ đỏ đứng tên bố mẹ?
Không nên cầm sổ đỏ đứng tên bố mẹ nếu bố mẹ không đồng ý, hồ sơ có tranh chấp, tài sản đang vướng thừa kế chưa giải quyết, người đi vay không có khả năng thanh toán hoặc bên nhận hồ sơ yêu cầu ký giấy tờ không đúng bản chất giao dịch.
Cũng không nên vì cần tiền gấp mà bỏ qua việc đọc hợp đồng. Sự vội vàng trong tài chính đôi khi giống một cơn mưa lớn, giúp dập được ngọn lửa trước mắt nhưng có thể làm ướt hết giấy tờ nếu không che chắn cẩn thận.
Câu hỏi thường gặp
Con có được tự mang sổ đỏ của bố mẹ đi cầm không?
Không nên và thường không đủ cơ sở pháp lý nếu không có sự đồng ý hoặc ủy quyền hợp pháp của bố mẹ.
Bố mẹ ở xa có cầm sổ đỏ được không?
Có thể xem xét nếu bố mẹ trực tiếp tham gia theo cách phù hợp hoặc lập giấy ủy quyền hợp pháp. Hồ sơ cụ thể cần được kiểm tra trước.
Sổ đỏ đứng tên bố, mẹ có cần ký không?
Nếu tài sản là tài sản chung vợ chồng, thường cần xem xét sự đồng ý của cả hai. Không nên chỉ dựa vào tên ghi trên sổ mà bỏ qua nguồn gốc tài sản.
Sổ đỏ đứng tên hộ gia đình có cầm được không?
Có thể được xem xét, nhưng cần xác định các thành viên có quyền liên quan. Hồ sơ này cần kiểm tra kỹ hơn sổ đỏ đứng tên cá nhân.
Sổ đỏ của bố mẹ đang vay ngân hàng có cầm thêm được không?
Trường hợp này cần kiểm tra tình trạng thế chấp, dư nợ, giấy tờ đang được ngân hàng giữ và khả năng xử lý hồ sơ. Không nên tự ý giao dịch khi tài sản đang có nghĩa vụ bảo đảm khác.
Kết luận
Vậy sổ đỏ đứng tên bố mẹ có cầm được không? Câu trả lời là: có thể được, nhưng phải có sự đồng ý hợp pháp của bố mẹ hoặc người có quyền đối với tài sản. Người con không thể tự ý dùng sổ đỏ đứng tên bố mẹ để cầm, thế chấp hoặc vay tiền nếu không được ủy quyền đúng quy định.
Nếu cần tư vấn hồ sơ cầm sổ đỏ tại Hải Phòng, khách hàng nên chọn đơn vị có quy trình rõ ràng, hợp đồng minh bạch và kiểm tra pháp lý cẩn thận trước khi ký.
Hải Phòng Luxury hỗ trợ tư vấn cầm sổ đỏ, nhà đất, ô tô, xe máy, vàng/trang sức và đáo hạn ngân hàng tại Hải Phòng. Thông tin liên hệ công khai trên website gồm hotline 0981.881.118, địa chỉ 194 Trung Hành, Hải An, Hải Phòng và email haiphongluxury@gmail.com.
Hotline tư vấn: 0981.881.118
Địa chỉ: 194 Trung Hành, Hải An, Hải Phòng
Dịch vụ: Cầm sổ đỏ, cầm ô tô, cầm xe máy, cầm vàng/trang sức, đáo hạn ngân hàng tại Hải Phòng.